搜索
国际企业:IFBH发布盈利警告,雀巢单季营收超1800亿
近日,IFBH发布盈利警告,预期今年前九个月期间内净利润将较2025年同期减少约60%至75%。
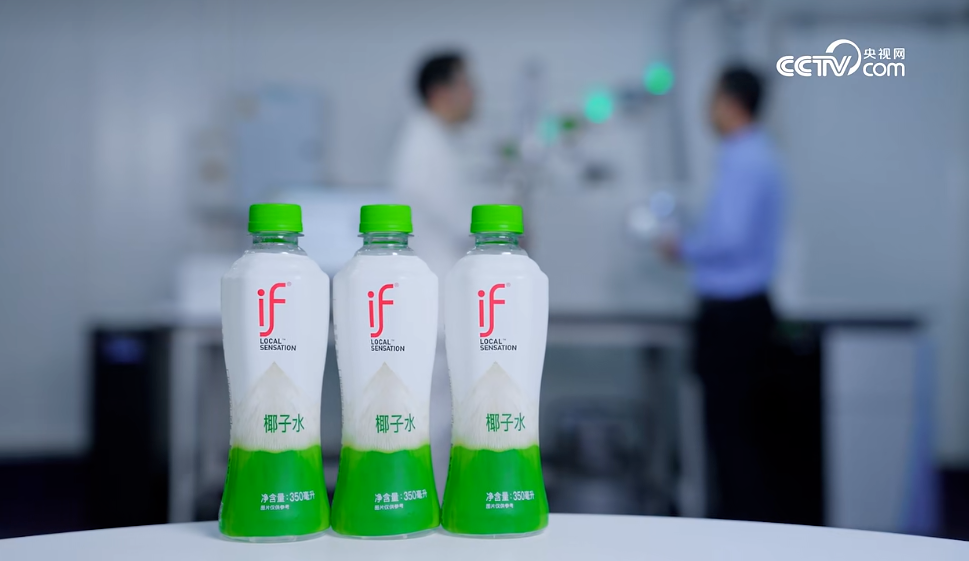
董事会认为,预期净利润减少乃由于以下因素的共同影响:一是本集团收入减少,主要由于全球供应链中断导致椰子水、PET及其他包装材料供应短缺,包括泰国椰子水供应减少,限制了本集团履行分销商所下订单的能力;Innococo分销渠道的持续重组及优化;以及椰子水类别整体消费者情绪疲软及市场竞争加剧导致所接订单减少。二是本集团毛利率下降,主要是由于椰子水及PET包装材料成本上升所致。董事会预计,下降趋势很可能在2026财年余下时间持续。
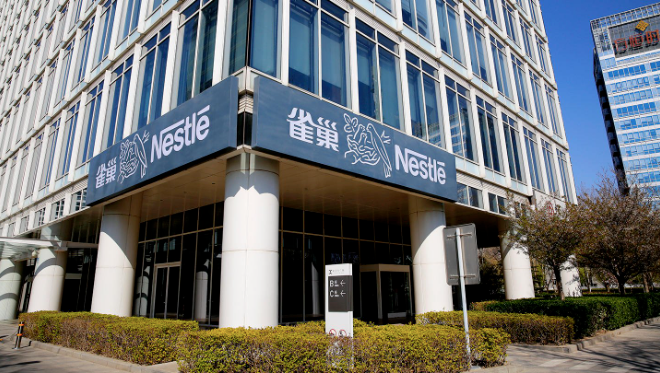
雀巢中国则走出渠道去库存的阵痛期,实现增长。
三季度,雀巢集团实现销售额227.56亿瑞士法郎,折合人民币约1850.1亿元,有机增长4.0%,实际内部增长率2.8%,定价贡献率仅1.1%。最大的亮点在大中华区:Q3实现有机增长4.2%,实际内部增长率3.7%,上半年大中华区有机增长还是-5.0%。
饮品乳品:养元饮品前三季营收近50亿,天润乳业扭亏为盈
10月22日晚间,养元饮品发布2026年第三季度报告称,公司前三季度实现营业收入约49.96亿元,同比增长27.92%;利润总额约16.19亿元,同比增长14.43%;归属于上市公司股东的净利润约11.31亿元,同比增长1.03%;扣除非经常性损益后的净利润约10.59亿元,同比增长10.45%。
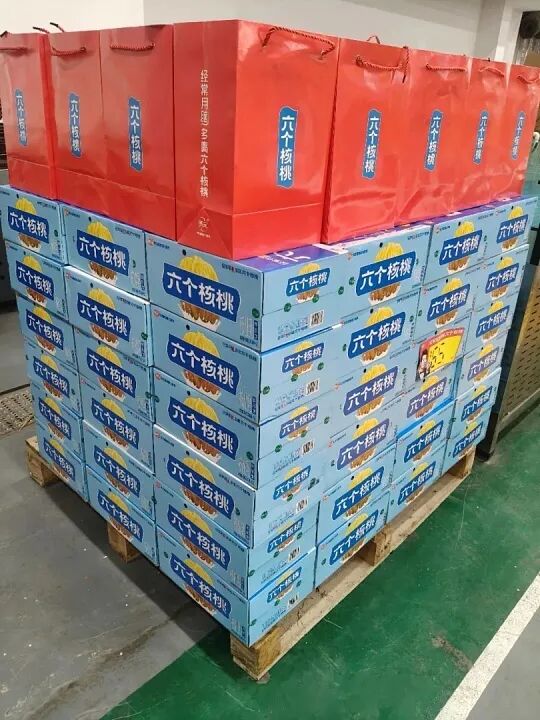
其中,第三季度实现营业收入约14.95亿元,同比增长3.85%;归属于上市公司股东的净利润约2.77亿元,同比下降26.29%;扣除非经常性损益后的净利润约2.75亿元,同比下降17.14%。可见,养元饮品在Q3出现了明显的动能衰减。
同为植物蛋白饮料品类,承德露露的势头更令人担忧。其前三季度营收20.30亿元,微增3.81%;归母净利润3.74亿元,减少2.45%。其中,Q3单季营收4.90亿元,同比下降14.30%;归母净利润7631.62万元,同比下降39.05%。
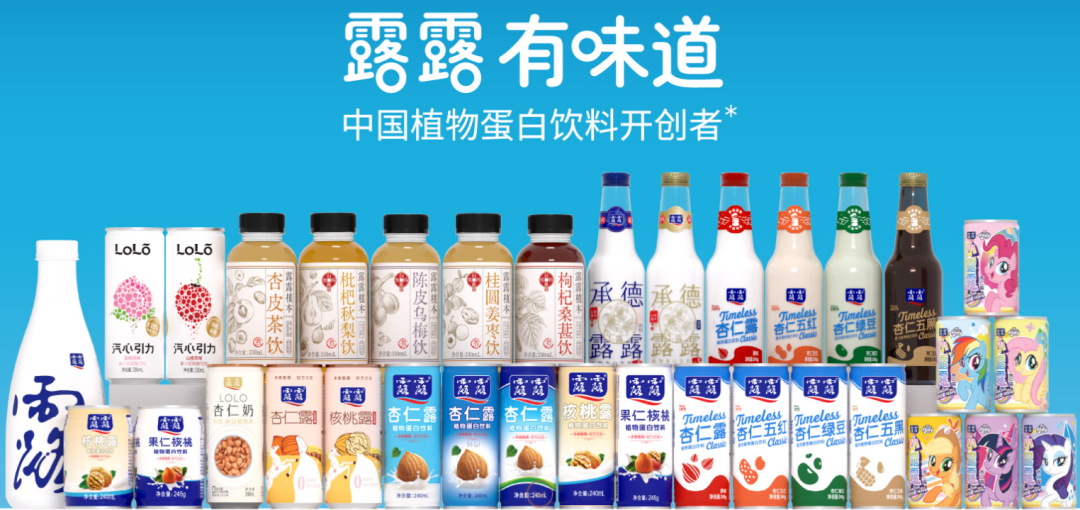
在食品板看来,业绩下滑核心问题不在季节性,而在产品结构的单一性。 当软饮赛道的竞争从“渠道铺货”升级为“品类创新”时,一款杏仁露打天下的时代已经过去了。
食品调味品:洽洽净利增长超130%,调味品稳扎稳打
10月22日,洽洽食品递交一份收入利润双增的三季报。2026年第三季度实现营收18.56亿元,同比增长6.09%;实现归母净利润1.42亿元,同比大增79.13%。
前三季度实现营收53.62亿元,同比增长19.11%;实现归母净利润3.88亿元,同比翻倍增长130.97%。
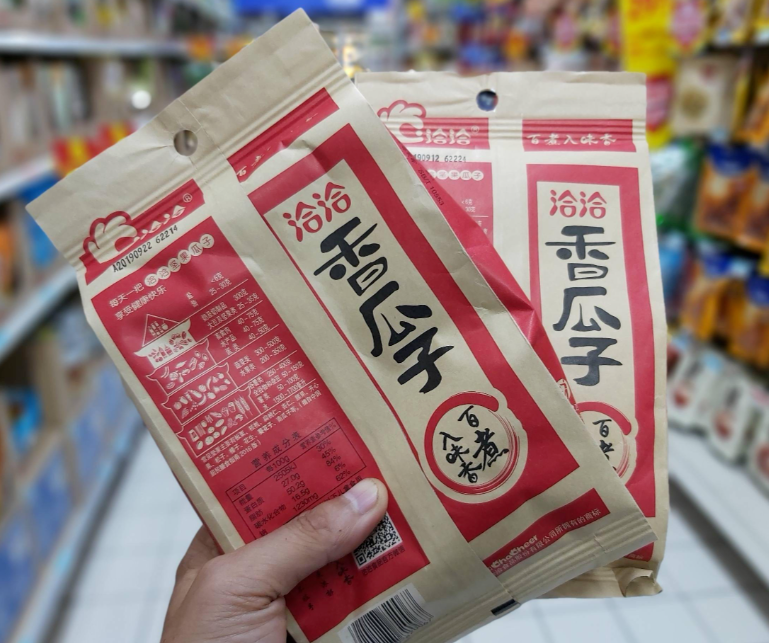
分品类来看,瓜子业务是公司传统基本盘。此前,葵花籽原料受天气影响,采购成本上升,叠加备货节奏等因素,给公司经营带来压力。公司收入同比延续复苏态势,主要系低基数效应叠加新渠道开拓,市场份额稳步提升。
10月21日,双塔食品披露第三季度报告,前三季度营业收入11.77亿元同比增长16.72%,归母净利润4,023.85万元同比增长17.25%,扣非净利润352.72万元同比增长32.25%。
Q3单季营收同比增长37.8%,归母净利润增长136.33%,收入端和利润端都在提速。豌豆蛋白等植物基原料的需求回暖,正在转化为实实在在的订单和利润。
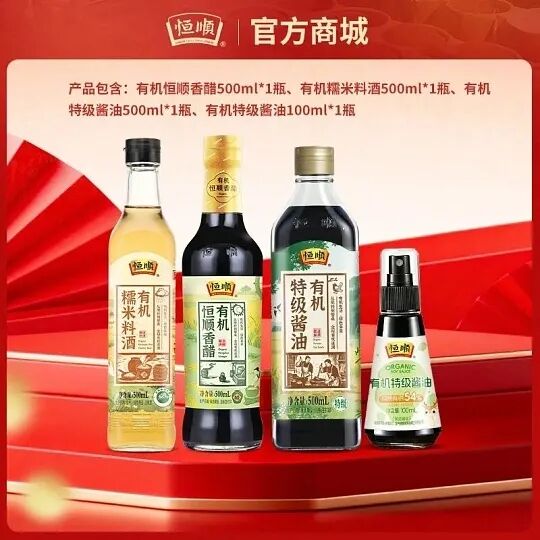
在以调味品为代表的基础民生赛道,“稳扎稳打”依然是主旋律。恒顺醋业前三季度营收17.57亿元,增长7.97%;归母净利润1.50亿元,增长5.61%。整体稳健,但Q3单季归母净利润同比下降7.21%。
仲景食品前三季度营收8.86亿元,增长7.31%;归母净利润1.72亿元,增长11.68%。利润增速跑赢营收,Q3单季净利润增长19.11%。在调味品行业整体承压的环境里,仲景用“大单品+健康化”守住了利润质量。
朱老六前三季度营收1.87亿元,增长20.76%;归母净利润4216.41万元,增长166.52%。营收不到2亿,但利润增速全场最高。腐乳这个看似“老旧”的细分品类,在逆周期中展现出了极强的刚需属性和定价韧性。
食品板观察:利润的分配权,正在向上游倾斜
洽洽的利润翻倍、天润和西部牧业的扭亏、双塔的提速,本质上赚的都是“上游成本下行”或“原料需求回暖”的钱。 而IFBH的供应链断裂则是“上游失控”的代价。当终端消费不敢轻易提价、渠道竞争又日趋白热化时,利润的分配权正在从品牌端向上游资源端转移。
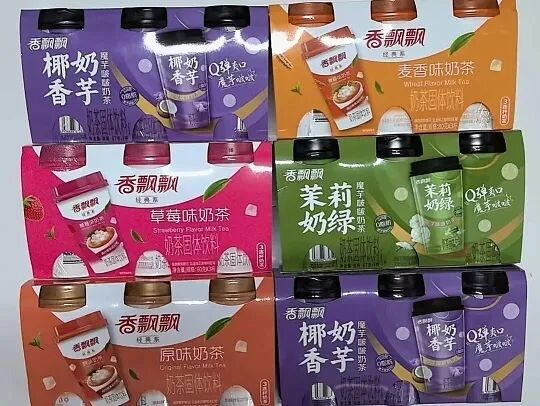
此外,品类创新仍具紧迫性。养元Q3失速、承德露露双降、香飘飘即饮下滑,三家饮品企业面临的是同一个问题:渠道红利和经典单品的天花板已经清晰可见,新品类和新场景的接棒速度,决定了下一份财报的成色。