搜索
近期,食品板观察到行业内出现一个值得重点关注的信号:
信誉楼、家家悦、永辉、中百等一批区域龙头与全国型商超,不约而同把新鲜零食纳入门店调改重点,不再只是零散试卖,而是通过专区打造、冷柜动线重构、货盘更新,系统性引进短保、现制、清洁标签类新鲜零食。
在我们看来,这不是一次简单的货架调整,而是传统超市继生鲜、烘焙、熟食调改之后,又一轮针对零食板块的品类重构。对商超采购、品牌商、经销商而言,这一轮进场潮,背后释放的渠道信号,值得仔细拆解。
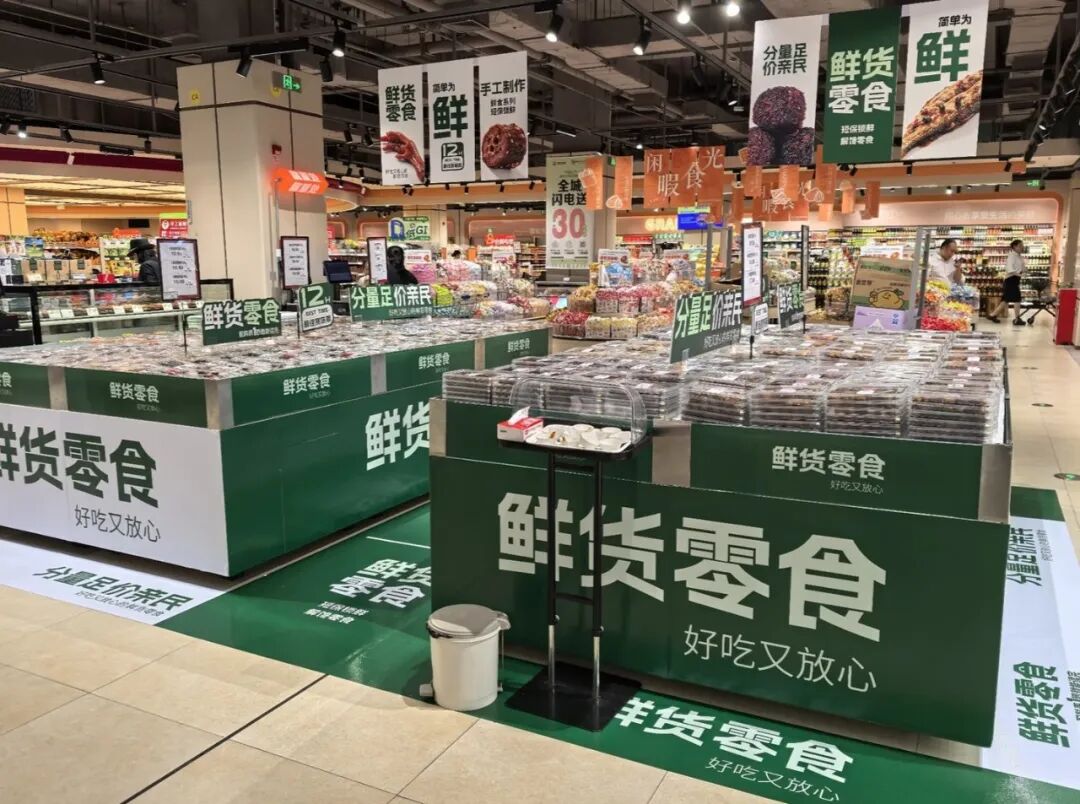
这轮新鲜零食进场,各家商超并不是统一模板,而是结合自身原有门店基础,走出差异化调改方案。
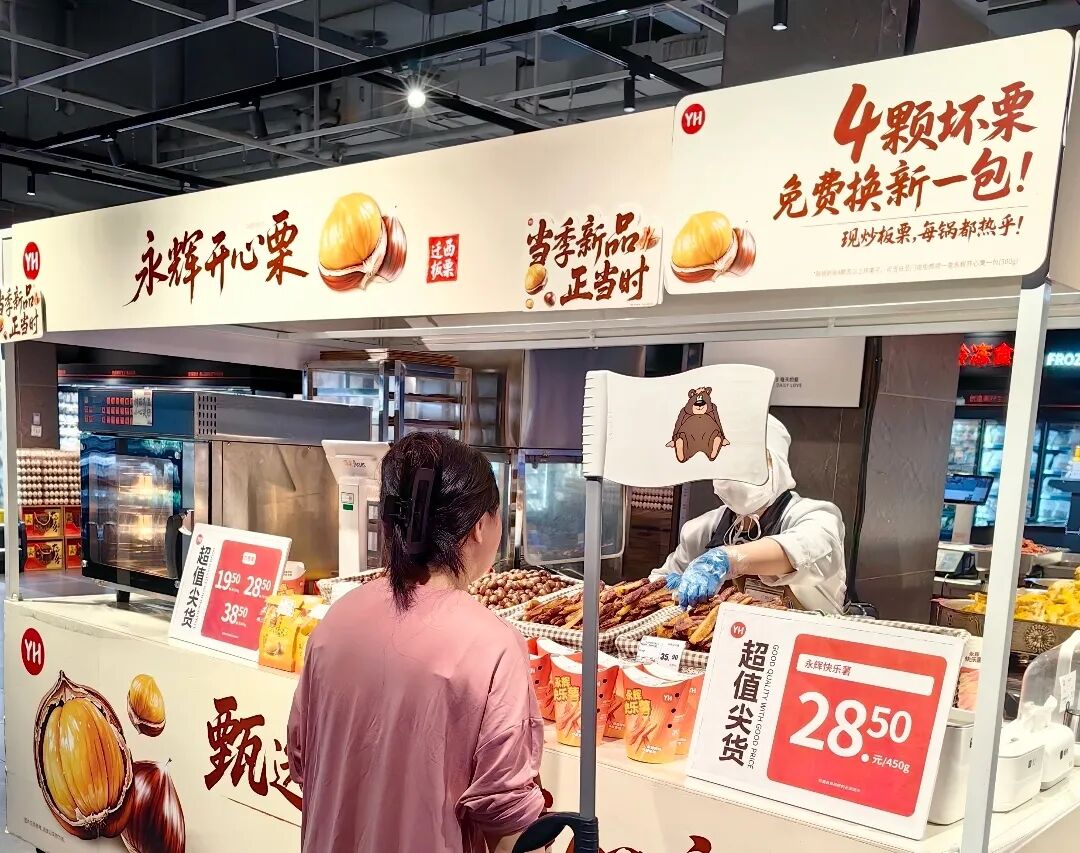
永辉在重庆全健康场景调改店落地新鲜零食馆,以零食、饮料、熟食作为三大核心板块,覆盖果干蜜饯、坚果、肉脯海鲜、现制零食、鲜榨茶饮等近百个SKU。
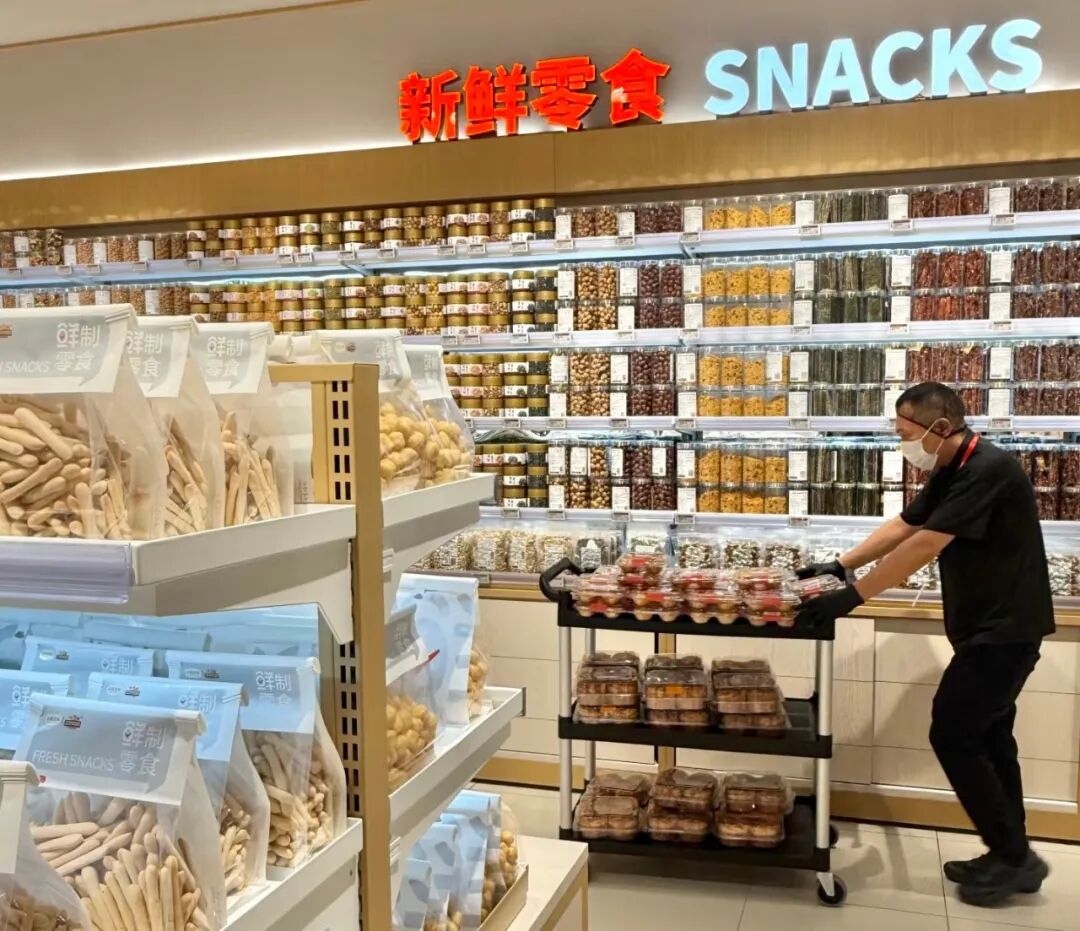
主打品质新鲜、货盘新鲜、体验新鲜,把新鲜零食嵌入其健康场景改造体系当中,和原有烘焙、熟食板块形成互补。
家家悦则打造“家悦新鲜零食”模型,不需要门店大规模重装,优先在入口核心位置设置开放式冷藏柜。
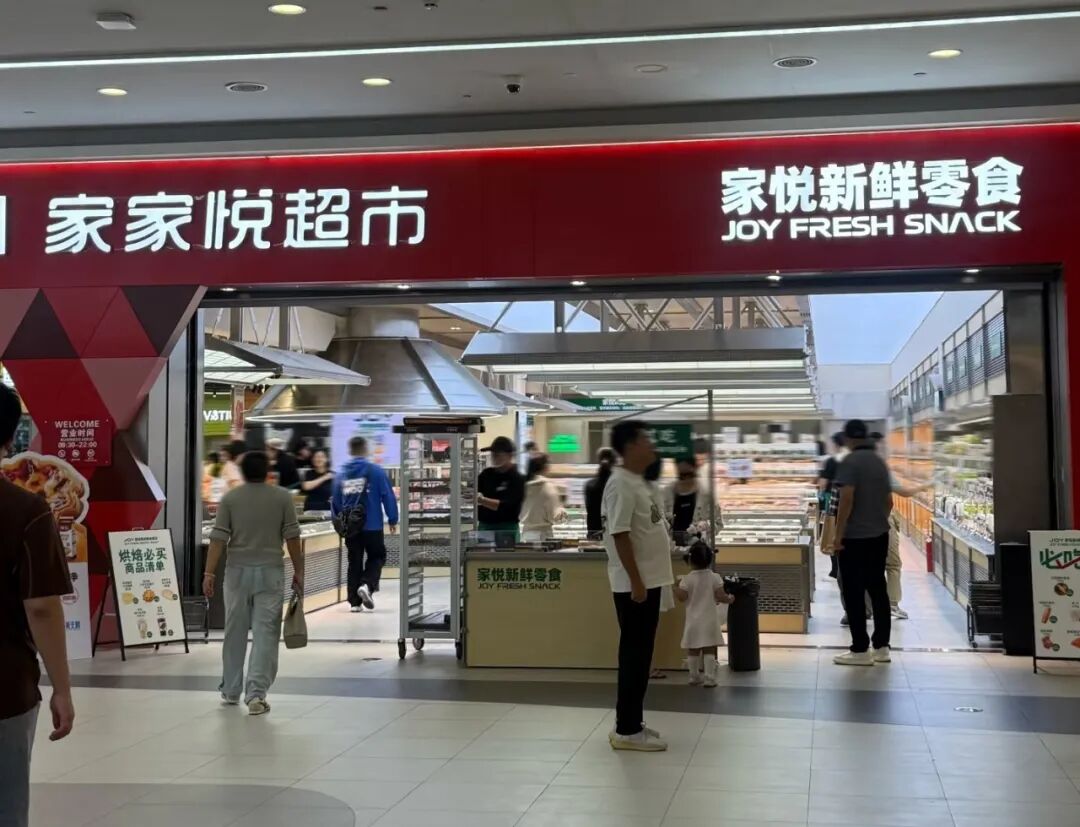
把低温短保点心、麻薯、鲜卤、现制小吃集中在主动线中岛,搭配风幕柜陈列鲜饮,用较低改造成本,完成零食区升级,新增高毛利低温品类,拉长顾客停留时间。
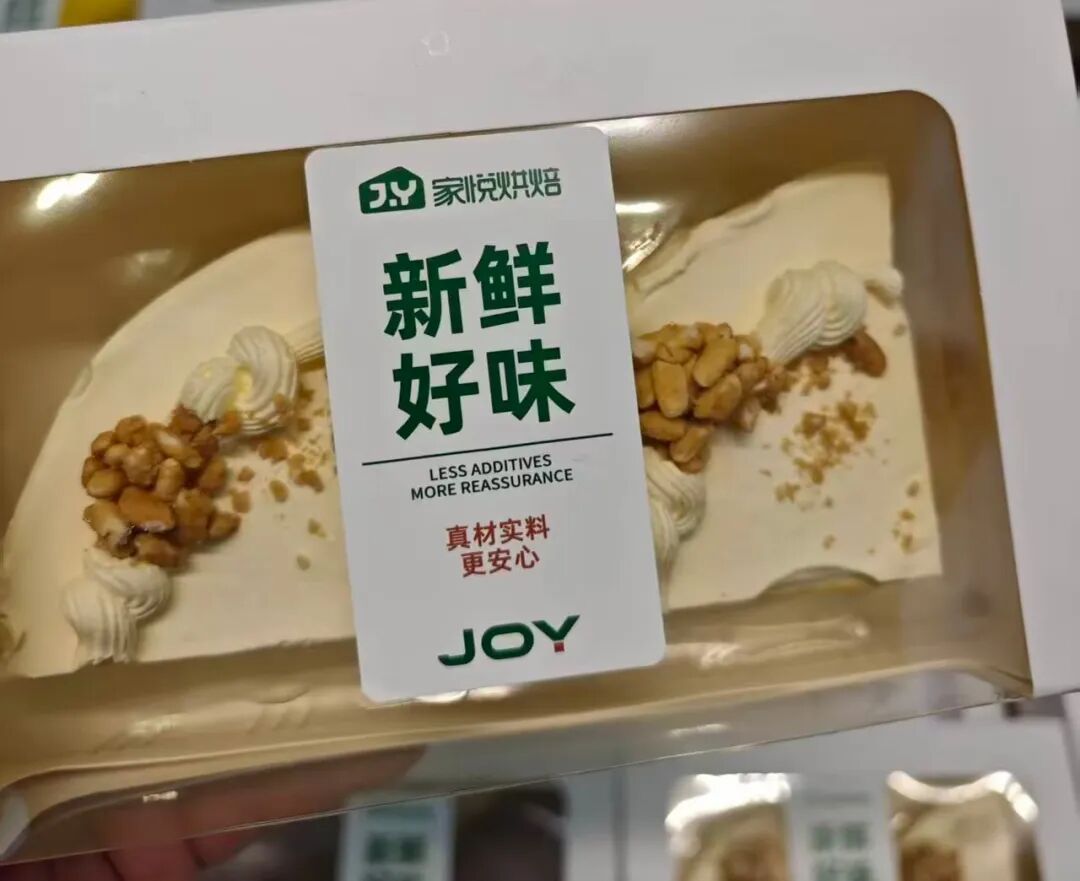
除此之外,还有信誉楼、中百、天虹、七鲜超市、大润发超市等区域商超门店,同样在现有门店内推进新鲜零食品类扩容,优先选择符合本地消费偏好的烘焙、鲜卤、现制糕点,稳步铺入门店,属于稳健型试点调改。
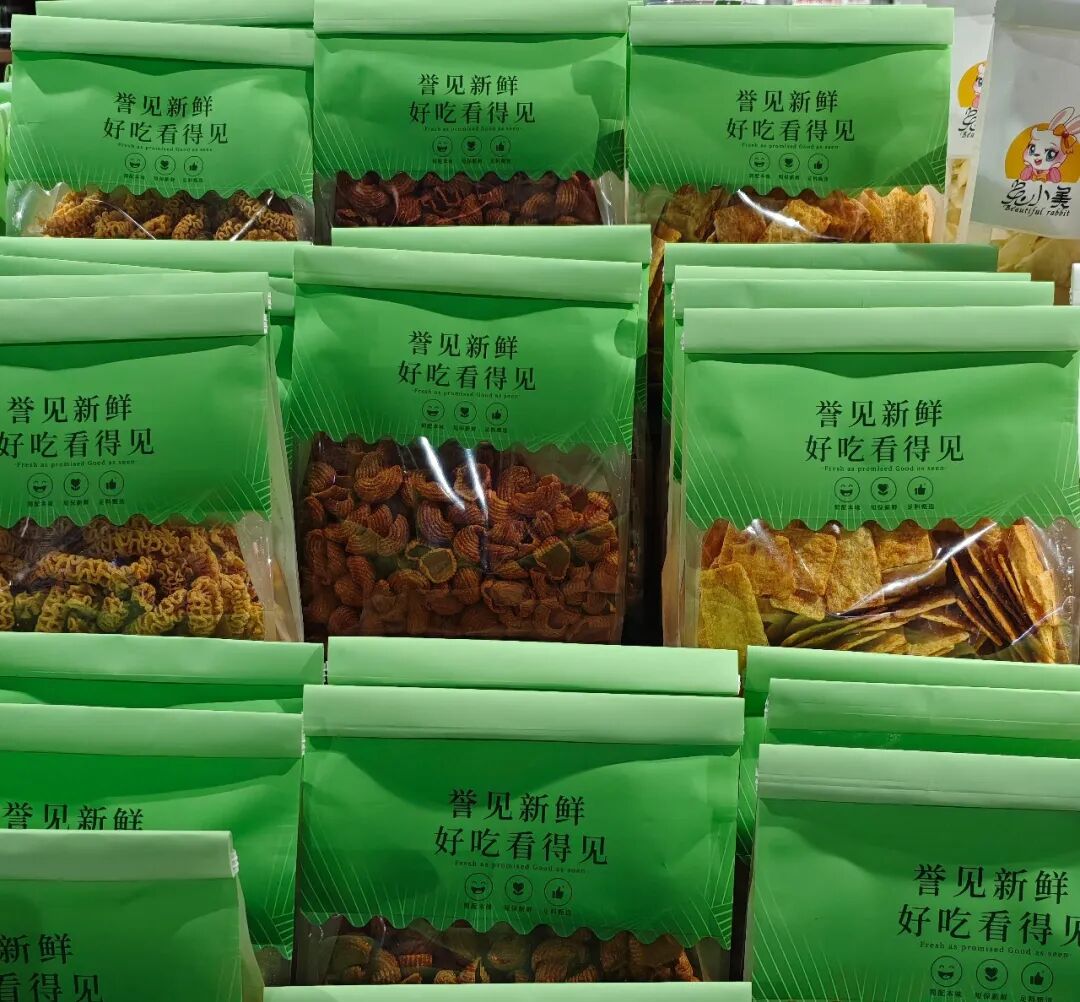
可以看到,龙头商超的共识是:新鲜零食不再是边缘补充品类,而是可以独立成区、占据黄金动线的核心品类。

在食品板看来,商超这一轮集体调改,本质是多重压力之下的主动选择。
首先,传统长保零食增长乏力,标品货架竞争已经白热化。
量贩零食店依靠价格优势持续分流年轻客群,传统超市原有预包装零食,价格、新鲜感都不占优,急需高复购、高吸引力品类盘活零食区。
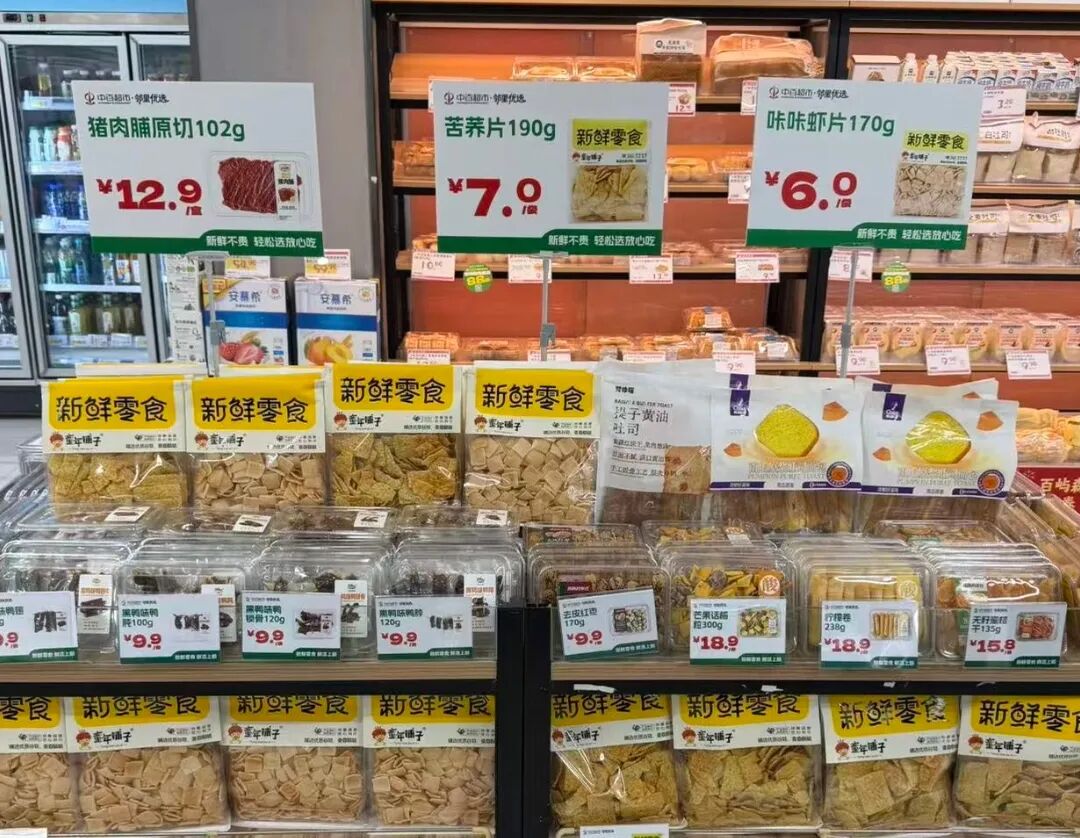
其次,消费需求转向,短保、少添加、现制化成为新偏好。
消费者选购零食,开始主动关注配料表,清洁标签、短保、现做现售的新鲜零食,匹配当下健康化消费趋势,具备溢价空间,毛利率普遍优于传统长保标品。
最后,和超市原有供应链能力高度契合。
传统超市本身就具备冷链、鲜食运营、短保品控、日配补货的基础能力,相比纯零食专门店,商超做新鲜零食,拥有天然渠道优势,不需要从零搭建鲜食体系,调改投入产出比更可控。
简单来说,新鲜零食既能拉客流、提升年轻客群到店频次,又能优化品类毛利结构,这也是多家龙头商超同步启动调改的核心动因。
我们认为,行业热度起来之后,不能只看到机会,这一轮调改的难点,恰恰集中在新鲜零食本身的属性上。
首先是供应链与品控门槛。新鲜零食多为短保产品,保质期短、损耗高,对日配、冷链、临期管理、库存周转要求远高于长保标品。一旦供应链跟不上,高损耗会直接吞噬原本预期的高毛利。
其次是选品与本地化难题。新鲜零食强区域口味属性,南方热门鲜卤、现制点心,未必适配北方市场;各家商超客群年龄、消费能力不同,SKU不能盲目照搬网红货盘,需要持续试错、淘汰,打造适合本店客群的爆品矩阵。
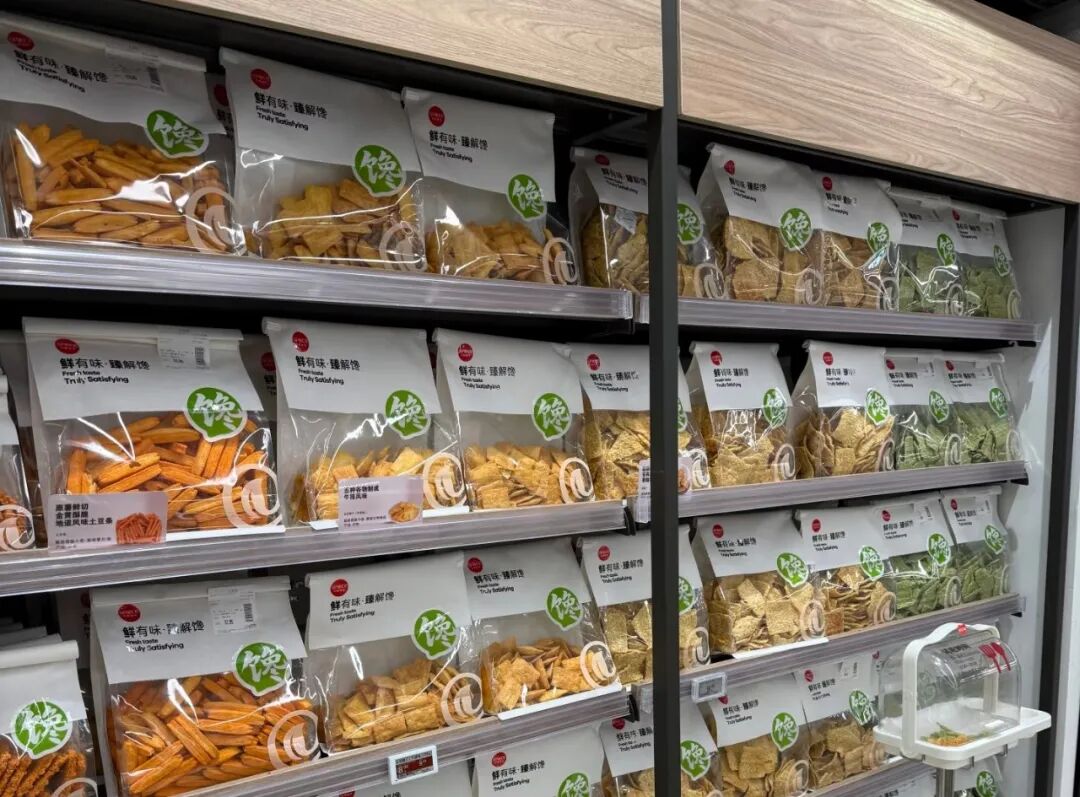
最后,门店运营能力升级。新鲜零食专区不再是静态货架,需要冷柜维护、日清管理、现制档口人员排班,对门店一线运营、订货系统都提出新要求,很多超市原有运营体系,需要同步迭代。
对品牌商和经销商来说,这也意味着,想要进入这批调改门店,不再是单纯供货,而是要配套短保供应链、临期处理方案、门店动销支持,具备协同调改的服务能力。
从生鲜调改,到烘焙熟食扩容,再到如今新鲜零食专区进场,传统超市的品类升级一直在持续迭代。
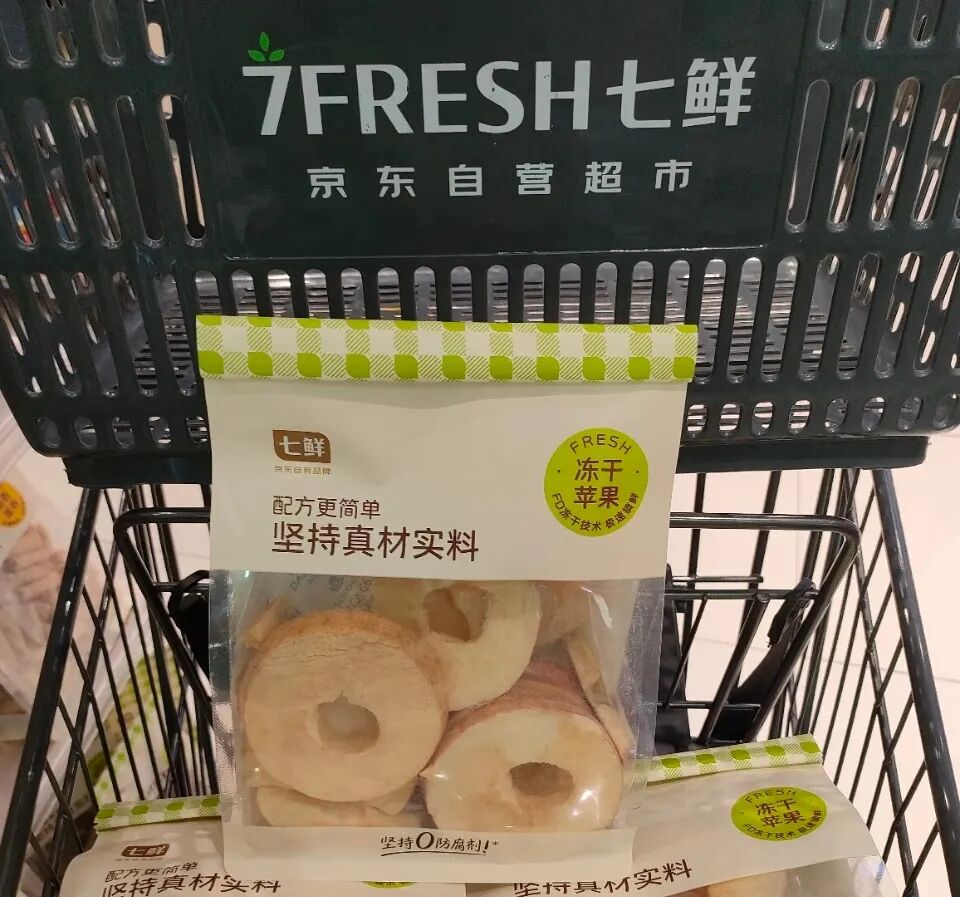
信誉楼、家家悦、永辉、中百等龙头扎堆调改,证明新鲜零食已经从网红赛道,正式进入主流商超的核心品类规划。
但这一轮不是风口狂欢,而是考验供应链、选品、精细化运营的长期战役。后续能否跑通,还要看试点门店的客流、毛利、损耗数据。
对于食品厂商、经销商而言,新的渠道窗口已经打开,但能否抓住,核心还是看能不能匹配传统超市这套调改体系的真实需求。
你如何看待传统商超新鲜零食调改这一现象?欢迎在评论区留言交流。