搜索
10月底,肉制品板块三季报密集收官。
双汇发展前三季度肉类总外销量273.10万吨,同比增长9.74%;圣农发展深加工肉制品销量39.39万吨,同比增长32.97%;多家企业披露的新兴渠道销量增幅超过四成。
行情报表上,猪价、鸡价仍在低位徘徊,收入端的数字并不算亮眼;但把镜头拉近,会发现在这些企业内部,另一张成绩单正在悄悄改写——高势能商超、量贩零食、景区特通、即时零售……肉制品企业的增长公式,正在被新渠道重新定义。
老牌肉企,
集体挤进“新货架”
翻阅三季报,一个共同的表述反复出现:向新渠道要增长。
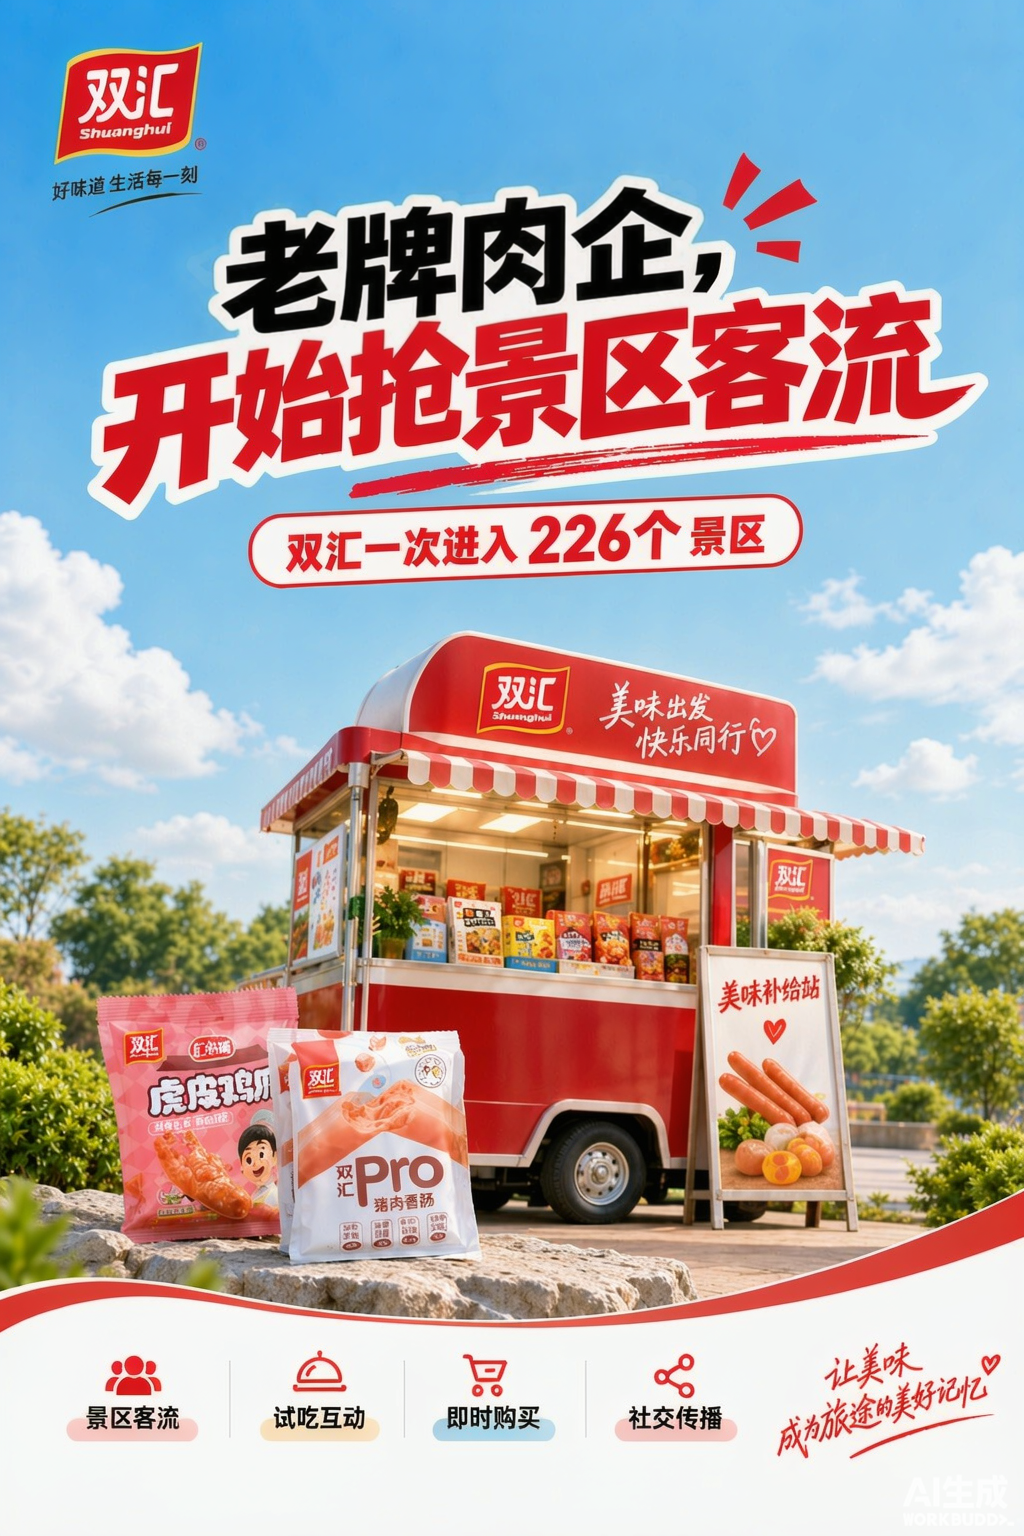
双汇发展是其中动作最密的一个。前三季度,公司包装肉制品业务围绕终端标准化、渠道专业化持续改革,在休闲零食、会员超市等新兴渠道持续发力,据公开报道,其新兴渠道销量同比增幅达到41.1%。线下,屠宰业务通过抖音到家到店、直播等方式为终端门店引流;线上,天猫、京东、拼多多、前置仓、社区团购多点铺开。更值得关注的是特通渠道,双汇已进驻全国226家景区,把烤肠和火腿肠直接送到了游客手边。
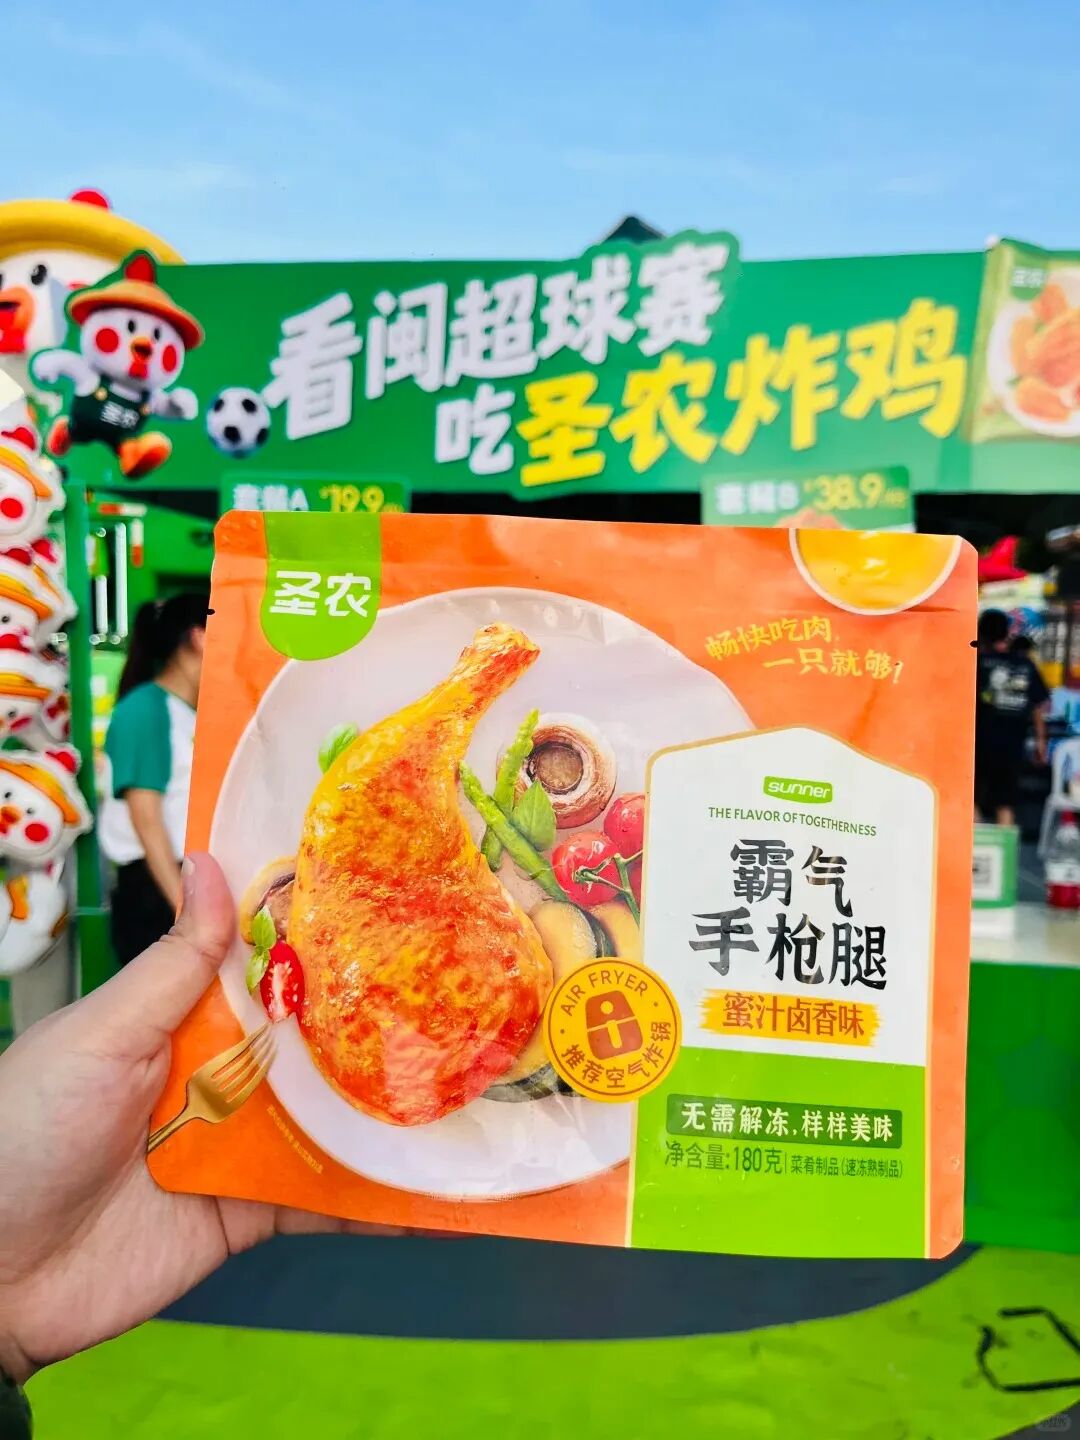
圣农发展则交出了板块内质量最高的一份答卷:前三季度扣非净利润8.57亿元,同比增长35.64%,第三季度单季扣非净利润3.34亿元,创下2021年以来单季新高。支撑这一数据的,正是渠道结构的优化——C端零售与出口渠道快速增长,深加工肉制品销量增速是生食业务的近6倍,产品结构明显上移。
区域龙头同样在跟进。得利斯前三季度线上发力、线下拓店,与头部渠道客户深度开展新零售业务,并接连成立合资销售公司,直营门店的租赁负债较年初增长超过九成;仙坛股份扣非净利润同比增长43.07%;温氏股份则在4月正式入驻山姆会员店,首批11个品类、5.8吨鲜猪肉上架当日即告售罄。传统渠道增长见顶的当下,“新货架”上的生意,成了各家财报里最有想象力的部分。

新渠道要配新产品:
谁在为场景造肉?
渠道只是入口,能不能接得住,要看产品。三季报里,“渠道定制”正在成为新的研发逻辑。
面对山姆、盒马这类会员制商超,双汇采取专项对接、产品共创的定制化模式,以高蛋白黑猪肉香肠为代表的史蜜斯高端系列已经跑出声量;上半年,公司新产品销量同比增长33%。面对露营、文旅等户外场景,双汇把产品拆成两条线:一条是开袋即烤的丸子、五花肉串、培根、调理鸡翅,解决露营正餐;一条是Pro香肠、虎皮鸡爪、小郡肝等开袋即食产品,覆盖途中的能量补给。年初,双汇还与华强方特达成合作,进驻40余座主题乐园。
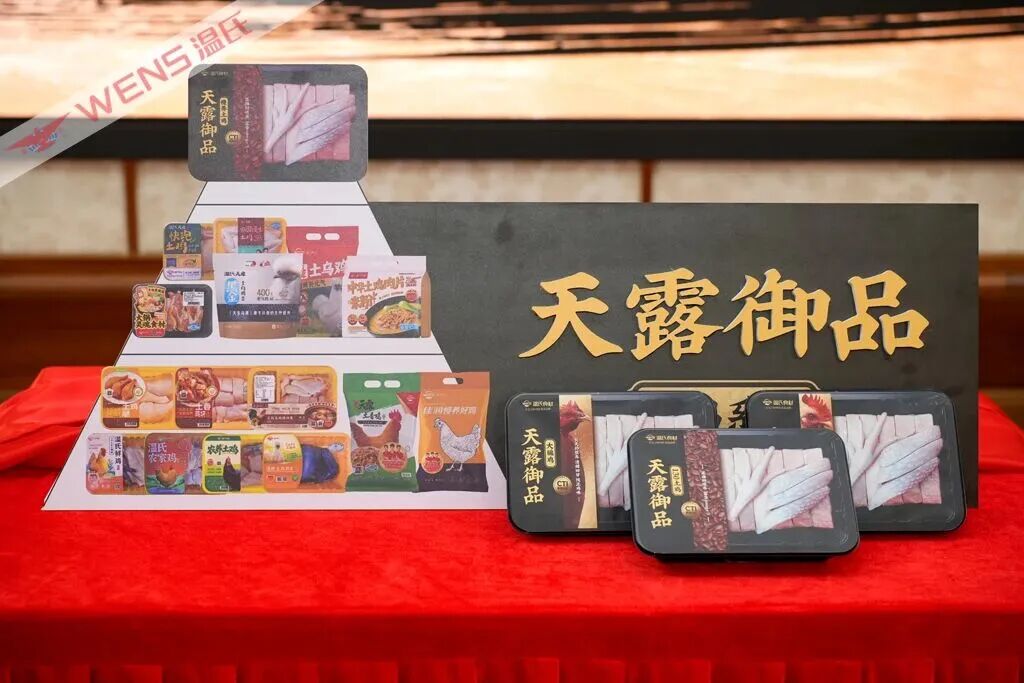
温氏股份的打法是“品牌分层”。5月发布的高端系列“天露御品”,以长天龄、权威认证为核心价值,专门匹配高端会员制商超与宴席市场;大众端则布局功夫麻椒土鸡、可生食天露鸡蛋、鲜乳猪等标准化产品,年供500万头鲜乳猪直指高端餐饮供应链。为此,温氏专门成立肉食事业部,把总部搬到广州,贴近消费市场做"销研工养育"一体化。
圣农的思路是“为渠道重新设计产品”。针对量贩零食渠道,推出香酥脆皮炸鸡、鸡米花、原味鸡块等零食化单品;面向家庭餐桌,发布“三0健康产品体系”——炸鸡0反式脂肪酸、香烤系列拿到0级清洁标签认证、轻食系列支持0油水煎。更狠的是响应速度:与盒马、山姆共建“鲜链快反中心”,从下单到上架压缩至24小时。金字火腿年产5万吨肉制品数字智能产业基地投产转固,也在为新场景备足弹药。
渠道和产品都有了,
适配怎么落地?
数据背后,一个现实问题摆在所有肉企面前:新渠道高度分散、规则各异:会员商超要品质和故事,量贩零食要极致性价比,特通渠道要场景匹配,即时零售要履约速度。单个企业逐家谈判、逐城铺货,成本高、周期长。
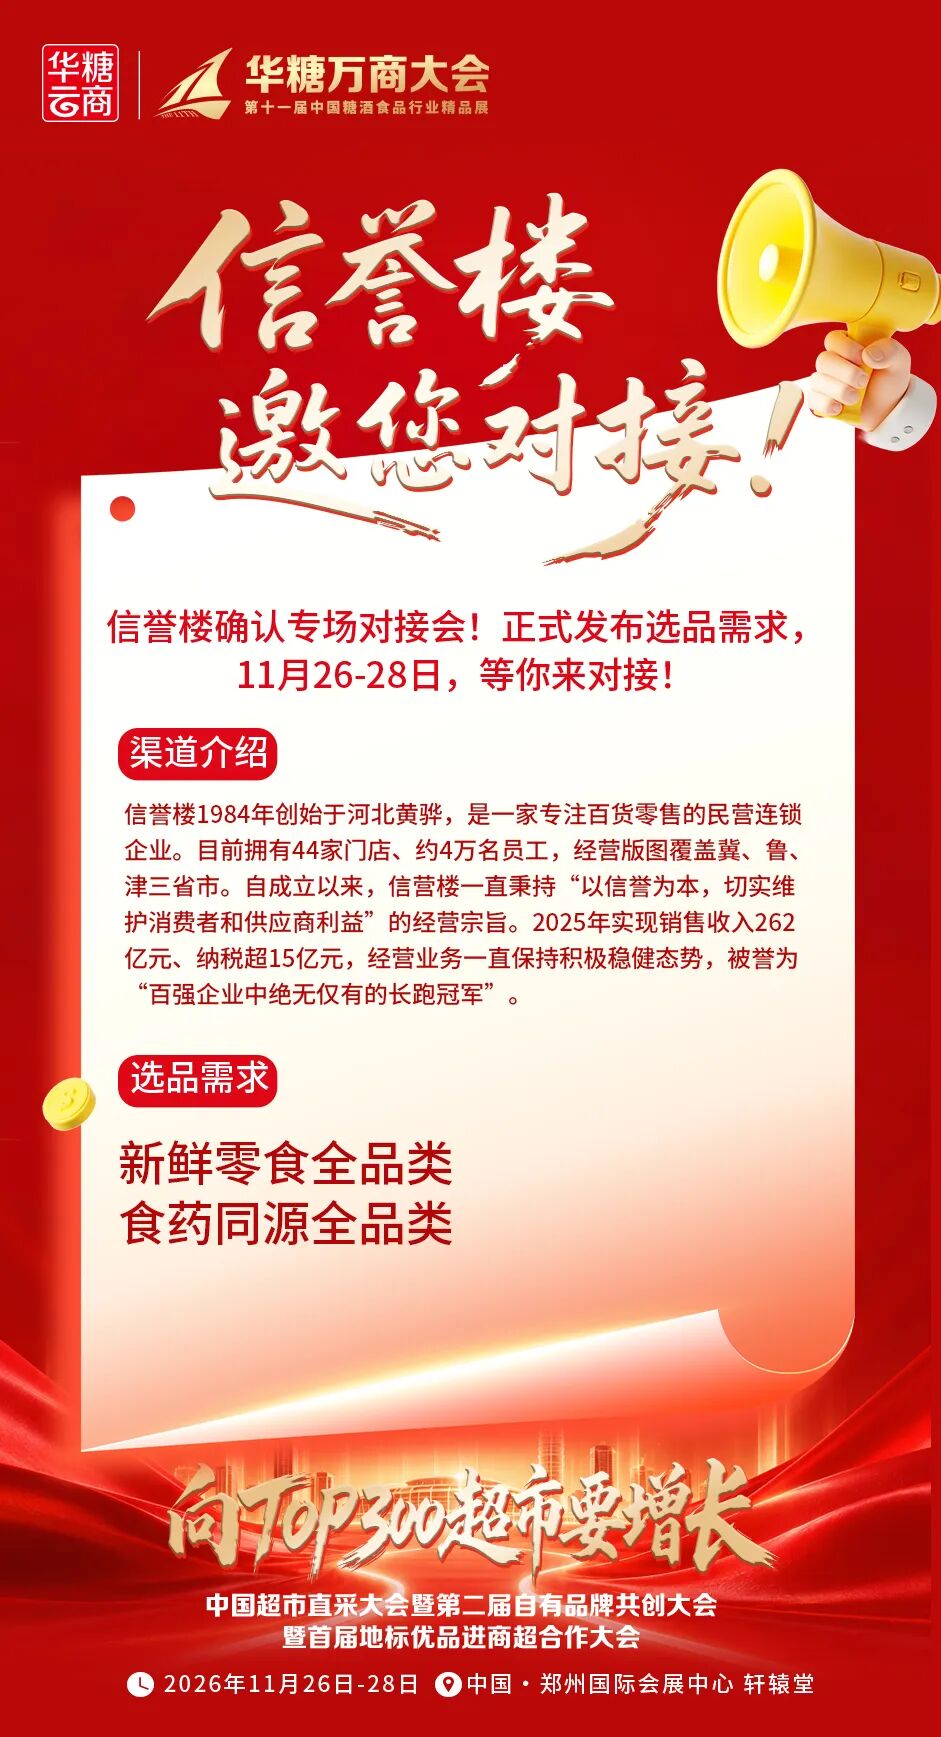
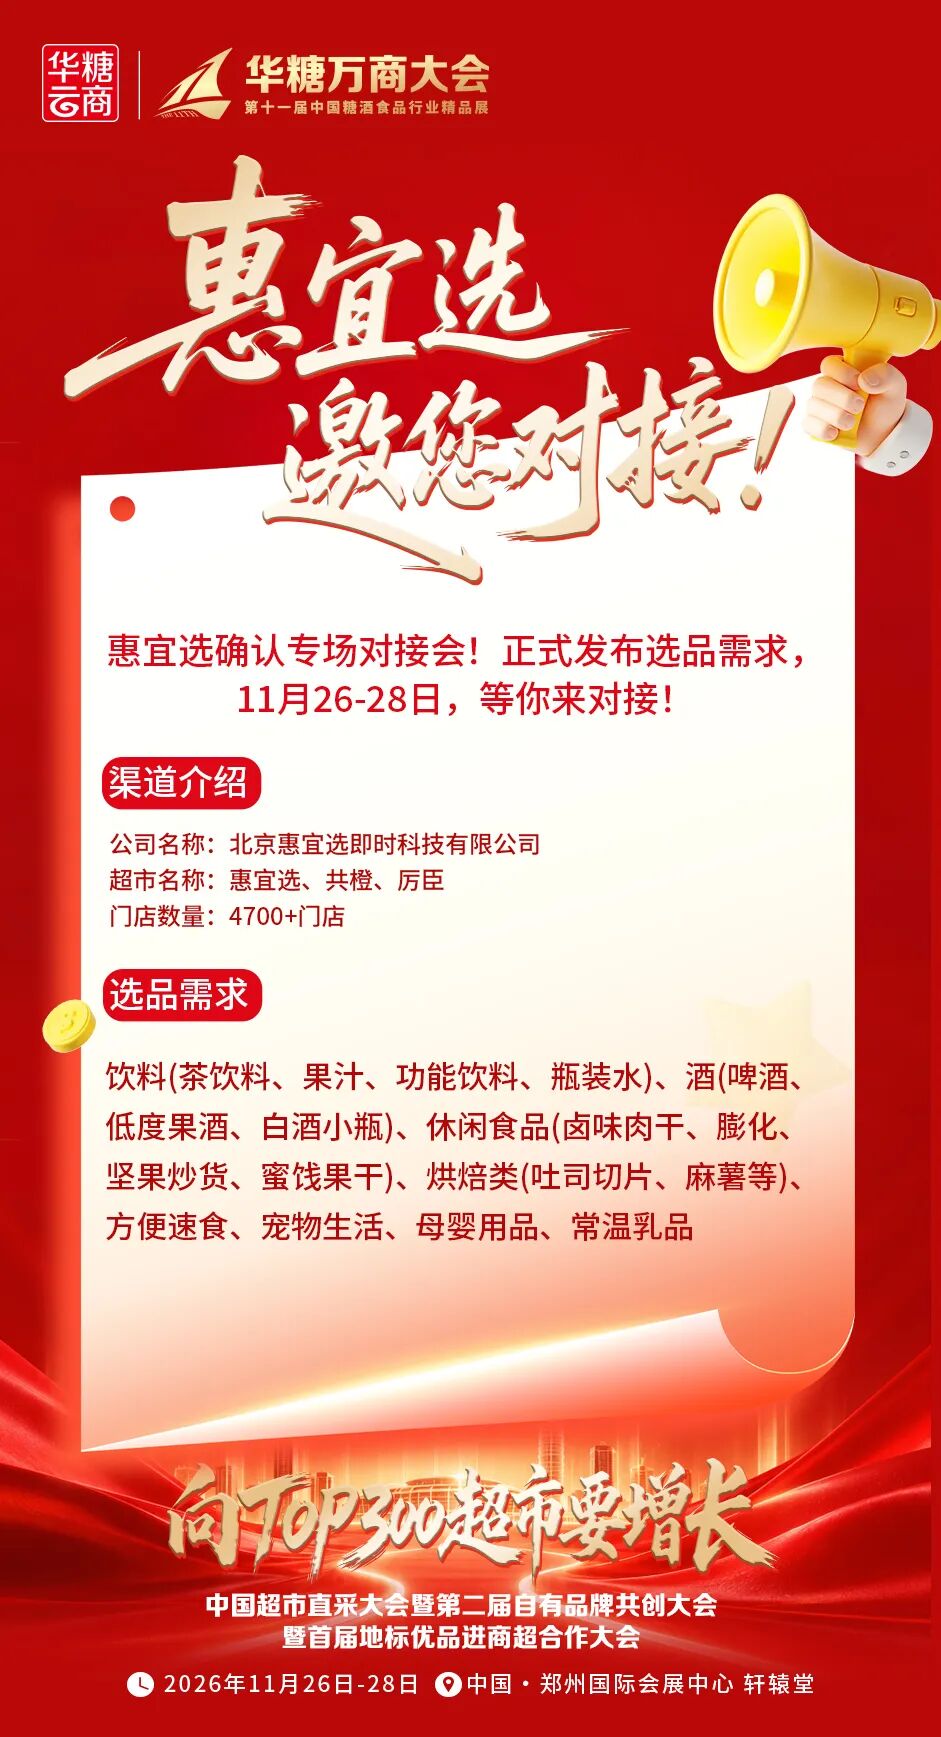
这也是新渠道与新食材加速握手的原因。11月26日至28日,第十一届万商大会将在郑州国际会展中心举行,以“向新渠道要增长”为主题。届时,区域/全国商超连锁、量贩零食、新鲜零食、即时零售等按渠道类型划分的合作洽谈专区将集中亮相,2026华糖万商大会·新食材&新渠道产销对接博览会、第三届新鲜零食产业生态大会等系列峰会同期举办,信誉楼、丹尼斯、惠宜选等头部渠道还将开设专场。对肉制品企业而言,这是一次把“逐家敲门”变成“一场会对齐”的机会。
新食材观察
回看这轮三季报,真正的转折不在某一家企业的盈亏数字里,而在增长逻辑的切换中:过去,肉企的增长靠产能、靠价格带卡位;现在,增量藏在会员店的冷柜里、景区的餐车里、量贩零食的引流位上。
当温氏们把事业部搬进消费城市、当双汇们为一条景区动线单独开发产品,肉制品行业的竞争,已经从“卖产品”升维到“卖能力”——为渠道定制产品的能力,为场景快速响应的能力。谁能率先把这两种能力体系化,谁就能在下一个周期里,把主动权握在自己手中。