搜索

三季报收官,休闲零食行业的分化态势,在这份成绩单里看得清清楚楚。零食量贩持续铺开、会员店渠道红利还在释放,成为影响行业走向的最大变量。上游品牌一边抓紧机会对接新渠道冲销量,一边要扛住原料涨价、终端促销内卷、原有渠道重构带来的压力。
食品板整理了万辰集团、盐津铺子、洽洽食品、良品铺子、煌上煌、西麦食品、青岛食品、劲仔食品、甘源食品、绝味食品、三只松鼠、有友食品、桃李面包、立高食品、来伊份、桂发祥、黑芝麻、好想你这18家休闲食品代表性企业2026三季报相关信息,从营收利润、品类调整、渠道变化三个角度,看看当下零食市场的真实冷暖。

18家企业前三季度营收破千亿,净利润45亿
把18家公司的三季报摊开看,行业的整体面貌并不复杂,收入端仍在扩张,利润端却在收缩;量贩渠道照常红火,但红利已经不是原来的味道。
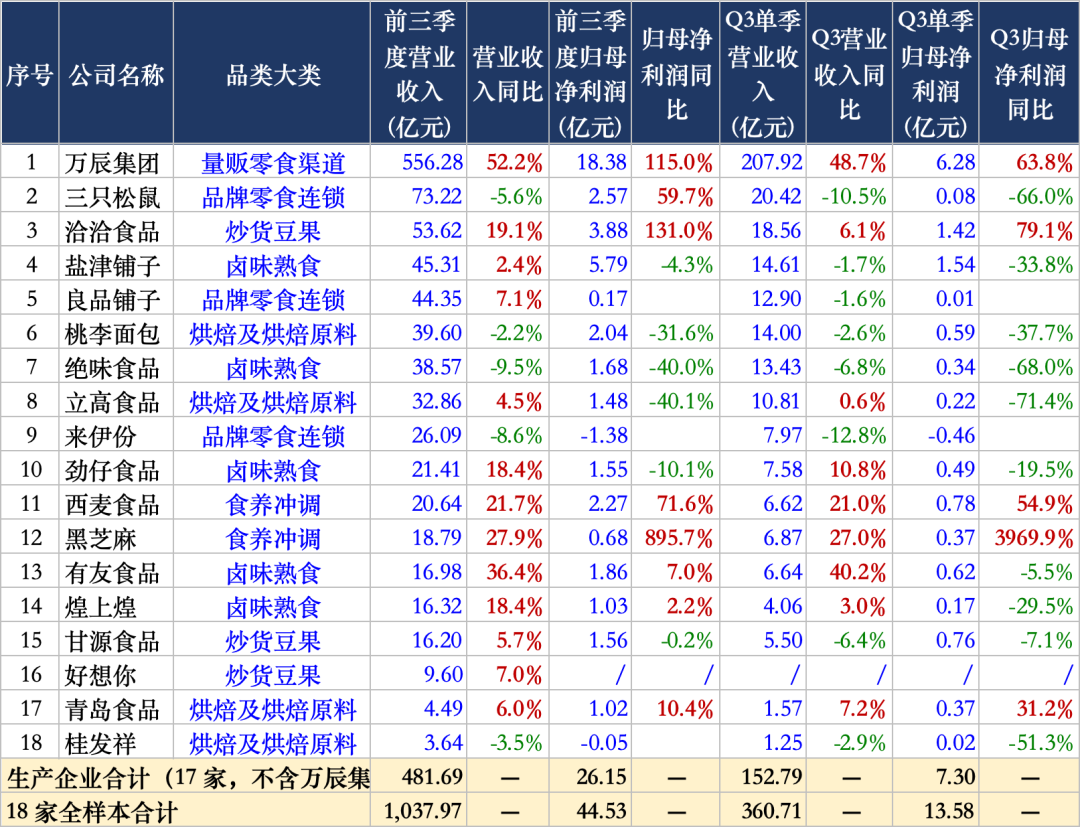
先看总量。剔除万辰集团这个渠道商之后,17家生产企业前三季度合计营收481.69亿元、归母净利润26.15亿元,净利率5.43%。如果把万辰也算进来,18家合计营收1037.97亿元、归母净利44.53亿元;但这两个数字放在一起看会产生误导,因为万辰一家公司556.28亿元的营收和18.38亿元的净利,本质上是从上游工厂的货架上“过”了一遍的钱,它同时是这17家企业最大的增量渠道,也是它们利润被压低的直接原因。
再看增速分布。前三季度18家中有13家营收正增长、5家负增长;但归母净利正增长的只有8家。到了Q3单季,营收正增长降到9家,而净利负增长的公司多达10家。收入的红利还在,但利润的红利正在退潮——这是这一季最核心的信号。
7家企业成增长主力,量贩零食渠道仍是主线
谁在增长?按前三季度营收增速排序,赢家相当集中:
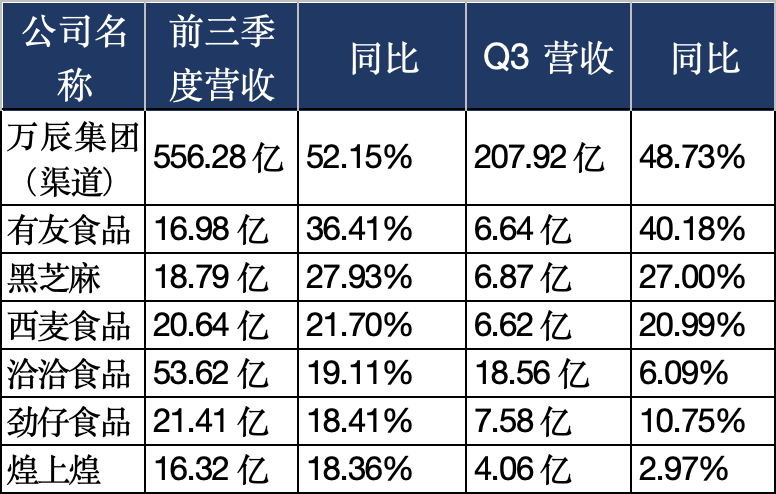
这七家构成了本轮增长的主力。值得注意的是,它们的增长路径高度趋同:量贩零食+会员店。西麦针对量贩、山姆、盒马开发大包装和专供规格;有友定制渠道专属SKU并深耕东南市场;黑芝麻按渠道开发差异化规格;三只松鼠则在线下试水量贩零食店、生活馆与社区新鲜生活店。
反过来,传统渠道则在系统性收缩:盐津铺子的定量流通与散称走弱,桃李面包的经销商渠道整体承压,甘源食品的商超流通仍在调整,桂发祥的省外拓展缓慢。渠道迁移不是选择题,是必答题——旧渠道不再提供增量,企业只能靠新渠道接住。
增长的“含金量”差异较大。同样是两位数增长,含金量完全不同:
洽洽食品前三季度+19.11%,但Q3单季已经回落到+6.09%,增长动能在减弱。有友食品前三季度+36.41%,Q3单季+40.18%,加速而非衰减,这是健康的增长形态。劲仔食品Q3营收7.58亿元刷新单季纪录,但利润同比下滑19.53%,显示出增收不增利。煌上煌前三季度+18.36%,Q3单季仅+2.97%,说明加盟拓店的推力在快速衰减。
所以真正值得关注的,是有友这类“营收加速+利润同步增长”的组合。数量上的增长和质量的增长,在这份成绩单里是两回事。
原料周期与渠道定价,共同决定谁能赚钱
赚不赚钱主要有三种原因决定。
第一类:吃到原料红利——洽洽食品。
前三季度归母净利3.88亿元、同比大增130.97%,Q3单季1.42亿元、同比+79.13%,是这18家中利润弹性最亮眼的。原因是葵花籽基本盘靠前期低价锁货,撞上了原料下行周期;魔芋零食、南瓜籽、花生果等新品又搭起了第二梯队。
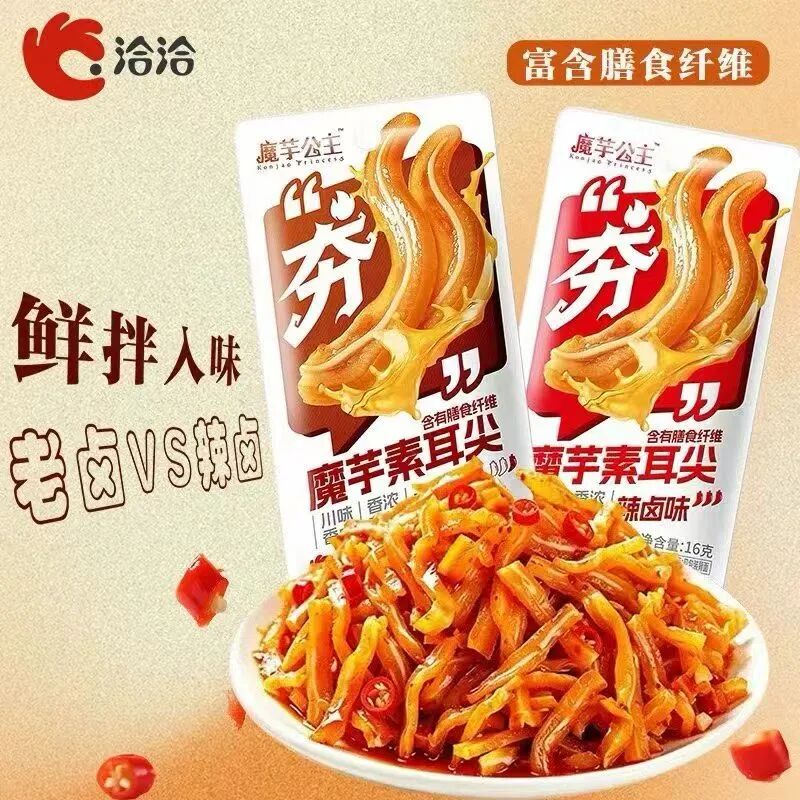
渠道端量贩、会员店、即时零售、电商全线拿到增量,直营占比持续抬升。成本周期一旦站在自己这边,渠道红利只是加分项。代价是为锁定瓜子原料,公司加大预付款备货,现金流阶段性承压。
第二类:被原料与促销双向挤压——盐津铺子、劲仔食品、煌上煌。
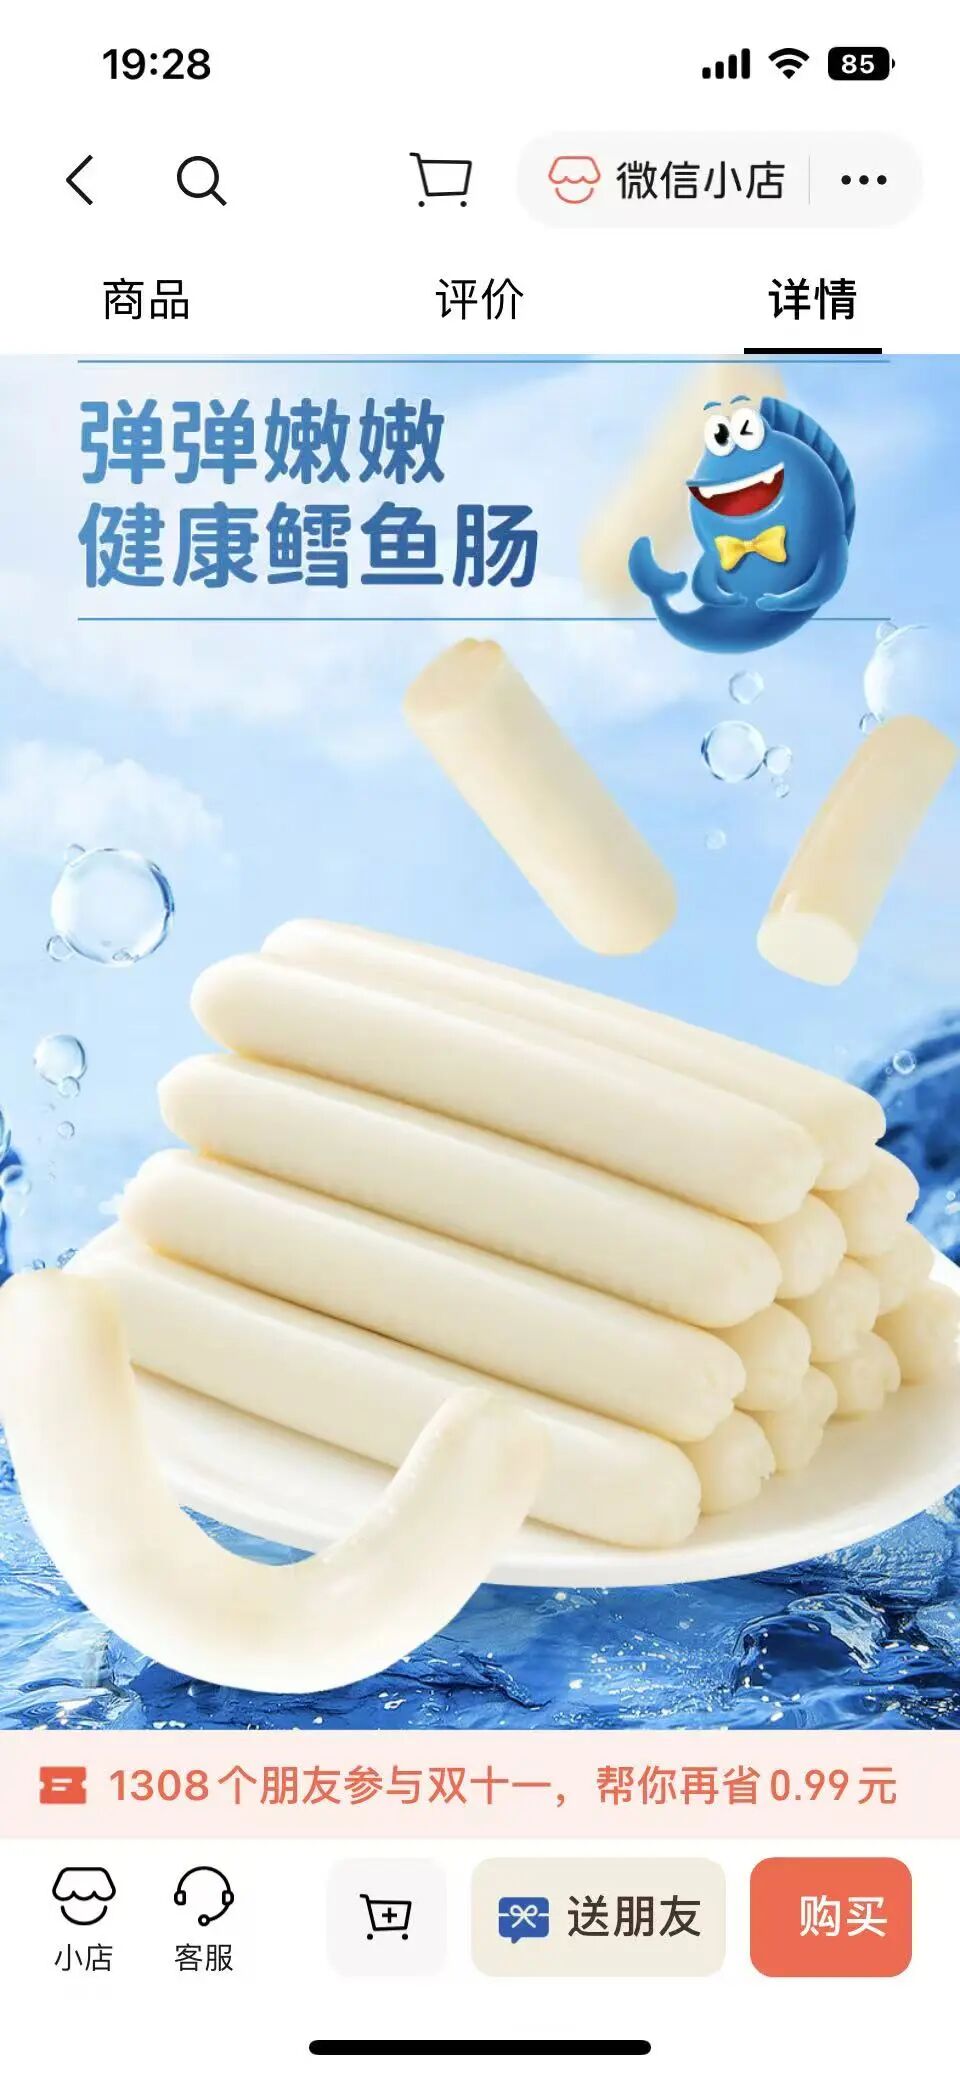
盐津铺子前三季度营收+2.36%、净利-4.26%,Q3单季净利1.54亿元、同比大幅下滑 33.77%,毛利率回落至29.39%。鳕鱼原料和包材涨价是直接原因,主力魔芋单品增速放缓又放大了压力。
劲仔食品营收+18.41%、净利却-10.10%,Q3净利-19.53%。海鱼原料涨价,加上北海、平江新工厂投产带来的折旧增加,两头挤压。煌上煌前三季度营收+18.36%、净利仅增2.21%,Q3净利-29.49%。终端促销内卷、折扣力度加大直接压缩毛利,短保产品的损耗管控又比长保产品难得多。
第三类:经营层面的问题——绝味、立高、桃李。
这几位和原料关系不大,主要是自身经营节奏的问题。绝味食品前三季度营收-9.46%、净利-39.95%,Q3净利仅3353 万元、同比 -68.03%,扣非降幅更大,蔬菜类鲜货同步走弱,蔬菜和包装食品之外几乎没有增量板块;立高食品利润下滑主要受生产基地搬迁、阶段性产能扰动影响;桃李面包则是传统经销渠道下滑尚未被华中量贩模式完全对冲。
有意思的是,很多企业的利润改善来自“少做”,而不是“多做”:
良品铺子持续清理动销差、收益低的SKU,缩减线上专供低价款,营收+7.12%、归母净利1673.88万元实现扭亏;但Q3单季净利只有54.44万元,扣非仍小幅亏损,扭亏离稳态盈利还有距离。
甘源食品精简SKU、聚焦快周转单品,毛利率环比修复、经营现金流改善,扣非净利1.47亿元、同比+5.45%。立高食品在餐饮、茶饮新零售渠道主动砍掉低毛利定制订单,虽然收入随之收缩,但订单结构在改善。三只松鼠、洽洽、劲仔都主动收缩了线上低毛利投放。
当行业进入低毛利内卷,“不接单”和“换客户”本身就是利润策略。这批企业利润改善的质量,决定了它们能否撑过渠道红利的退坡期。
 告别普涨之后,比什么?
看完18家企业的三季报,行业格局可以概括为四句话:
第一,量贩仍是主线,但行业红利已经发生变化。西麦、洽洽、有友、黑芝麻匹配好了产品规格,既拿到销量也保住利润;盐津、劲仔、煌上煌拥抱量贩的同时,不得不接受低价竞争对毛利的挤压。同样站在量贩这条船上,命运已经截然不同。
第二,成本周期是利润分化的第一解释变量。洽洽吃到瓜子原料下行红利,盐津(鳕鱼、包材)、劲仔(海鱼)被同一轮原料周期压制。成本节奏决定这一年的成败,而它不由企业控制。
第三,健康化与高蛋白的方向没有虚热,但需要“产品×渠道”双轮对齐才能兑现。燕麦、五黑、蛋制品、海味、烘焙原料增长靠前;炒货、卤味、传统饼干、红枣礼品更多靠成熟大单品迭代找增量。
第四,行业已经告别普涨阶段,接下来比拼的是硬功夫。产品结构、成本把控、分层渠道运营、费用效率,能同时平衡好规模、毛利、费用三张表的企业,才真正具备抗周期能力。
具体到Q3单季这份成绩单上:利润增速还能跑赢收入增速的公司,已经从“多数”变成“少数”。这既是行业从成长期进入成熟期最典型的标志,也是接下来区别公司质量的试金石。