搜索

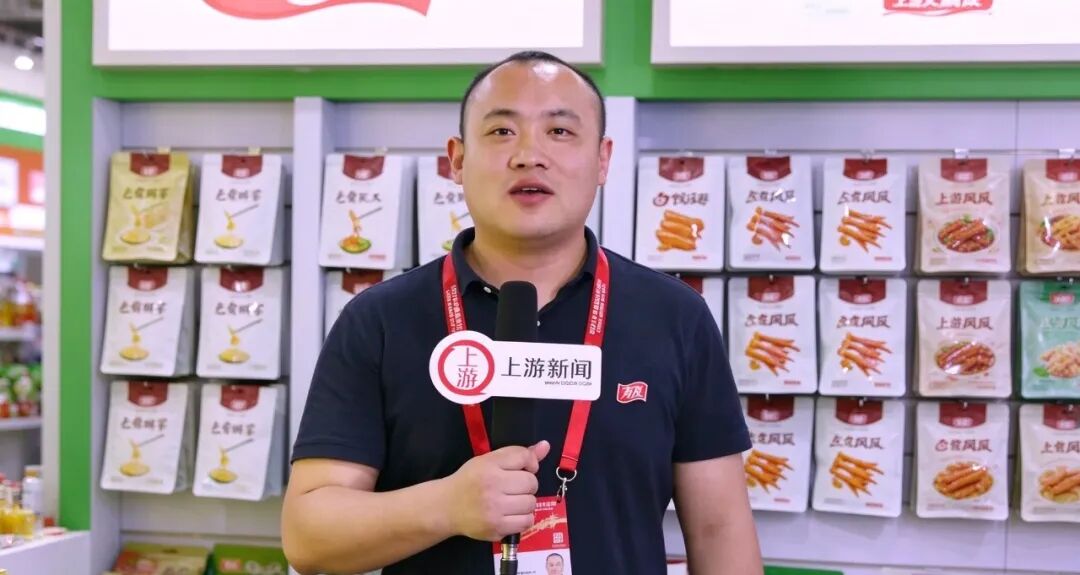
近日,有友食品发布2026年三季报,前三季度实现总营收16.98亿元,同比增长36.4%;归母净利润1.86亿元,同比增长7.0%。2026年第三季度实现总营收6.64亿元,同比增长40.2%。
业绩提速的背后,是新帅鹿游上任后增长逻辑的全面落地。从深耕多年的产品研发沉淀,到新兴零售渠道的规模化突破,再到新鲜零食赛道的前沿布局,这位新一代掌舵人正带领有友跳出单一爆品与传统流通渠道的路径依赖,一步步搭建起可持续的第二增长曲线。

两大新兴渠道快速放量
渠道端是鹿游上任后落地成效最显著的增长抓手。他跳出传统经销体系的数量扩张路径,将会员商超、零食量贩两大新兴零售体系作为规模扩容的核心阵地,用定制化产品匹配渠道场景,形成“高势能渠道打爆款、量贩渠道铺密度”的双轮增长格局。
很多人只看到脱骨鸭掌在山姆渠道的一夜爆红,却少有人知道,这款现象级产品的核心推进者正是鹿游。
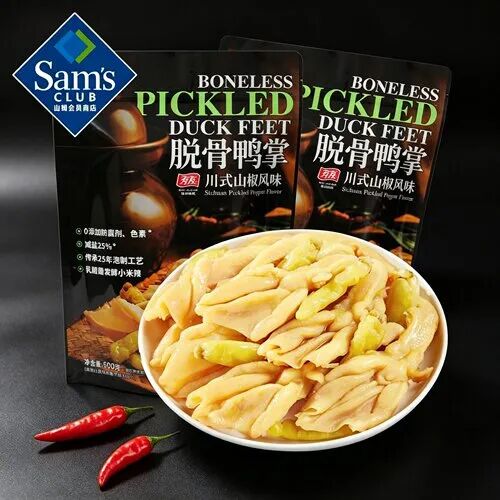
早在2019年,他便带队切入禽肉制品研发赛道,历时7年深耕泡卤禽肉工艺与脱骨技术,最终打磨出“脱骨 + 山椒风味”的差异化产品——既延续了有友深耕多年的川式泡卤基因,又精准切中了会员店消费者对品质感、健康属性与家庭分享场景的核心需求。
依托这款拳头产品,有友快速撬开了会员商超渠道的增长空间。在此基础上,公司持续迭代产品矩阵,陆续推出酸角脆双拼等多款适配会员店场景的高品质泡卤新品,用定制化供给深度绑定渠道,会员商超也成为公司营收增长的高势能引擎。
除会员商超外,零食量贩渠道已成为有友规模放量的另一条核心主线。2025年有友零食量贩渠道收入已达到亿元级规模,2026年仍保持较快增长态势。零食量贩门店天然适配年轻消费群体,对高复购、高性价比的大众零食品类接受度高。有友针对性开发渠道专供规格,将产品铺进鸣鸣很忙、万辰等头部零食连锁网络,快速实现全国市场的深度渗透。
产品力与渠道力的共振,直接拉动线下渠道收入高速增长,成为前三季度营收攀升的核心动力。2026年三季报显示,公司前三季度主营业务收入同比增长 36.41%,线下新兴渠道贡献了最核心的增量。
打造新鲜零食品牌“玩味族”
在两大流通渠道之外,有友以独立品牌“玩味族”切入新鲜零食业态,作为第二曲线的探路。玩味族首店在重庆落地,店型目前处于成长阶段,它的布局可以从品类、新鲜、货架三个层面来看。
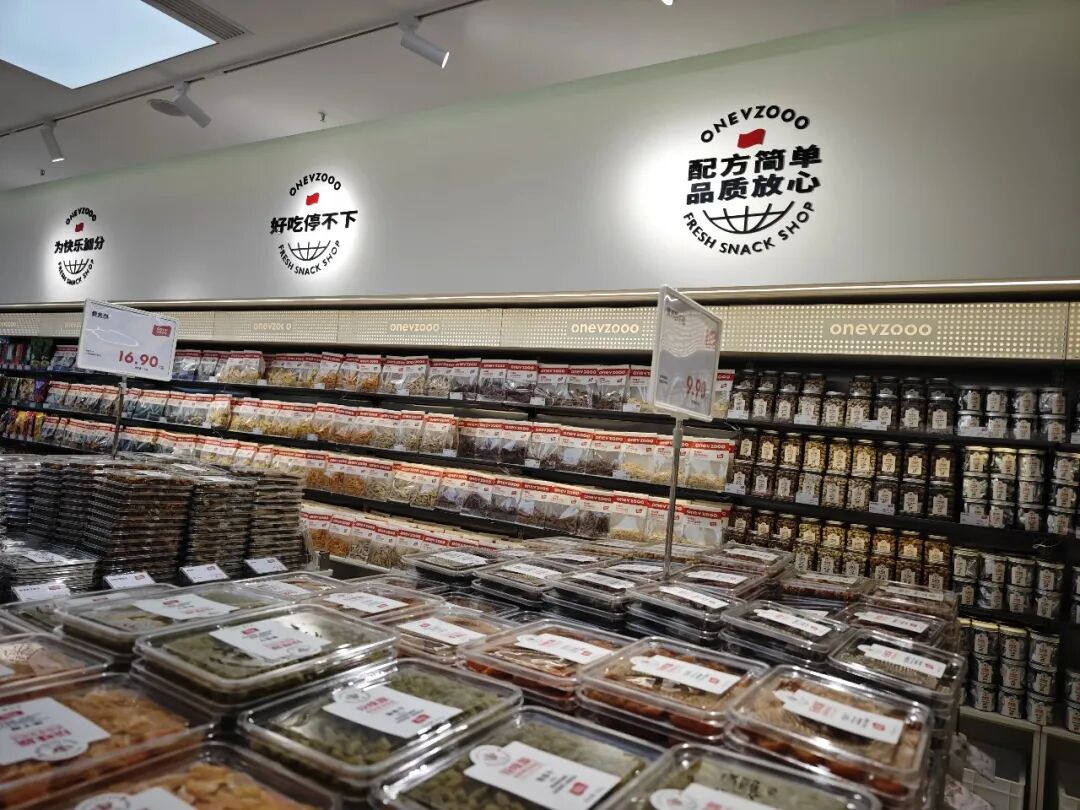
品类上做宽度。玩味族门店同时布局短保鲜卤、现制作烘焙、新鲜水果、鲜制果饮奶茶以及以有友产品为代表的中长保零食。短保与现制品类负责定义“新鲜零食”的品类边界和到店理由,中长保的有友产品承接已经建立信任的复购,两层叠加,让门店小而美,同时具备体验属性和动销稳定性。
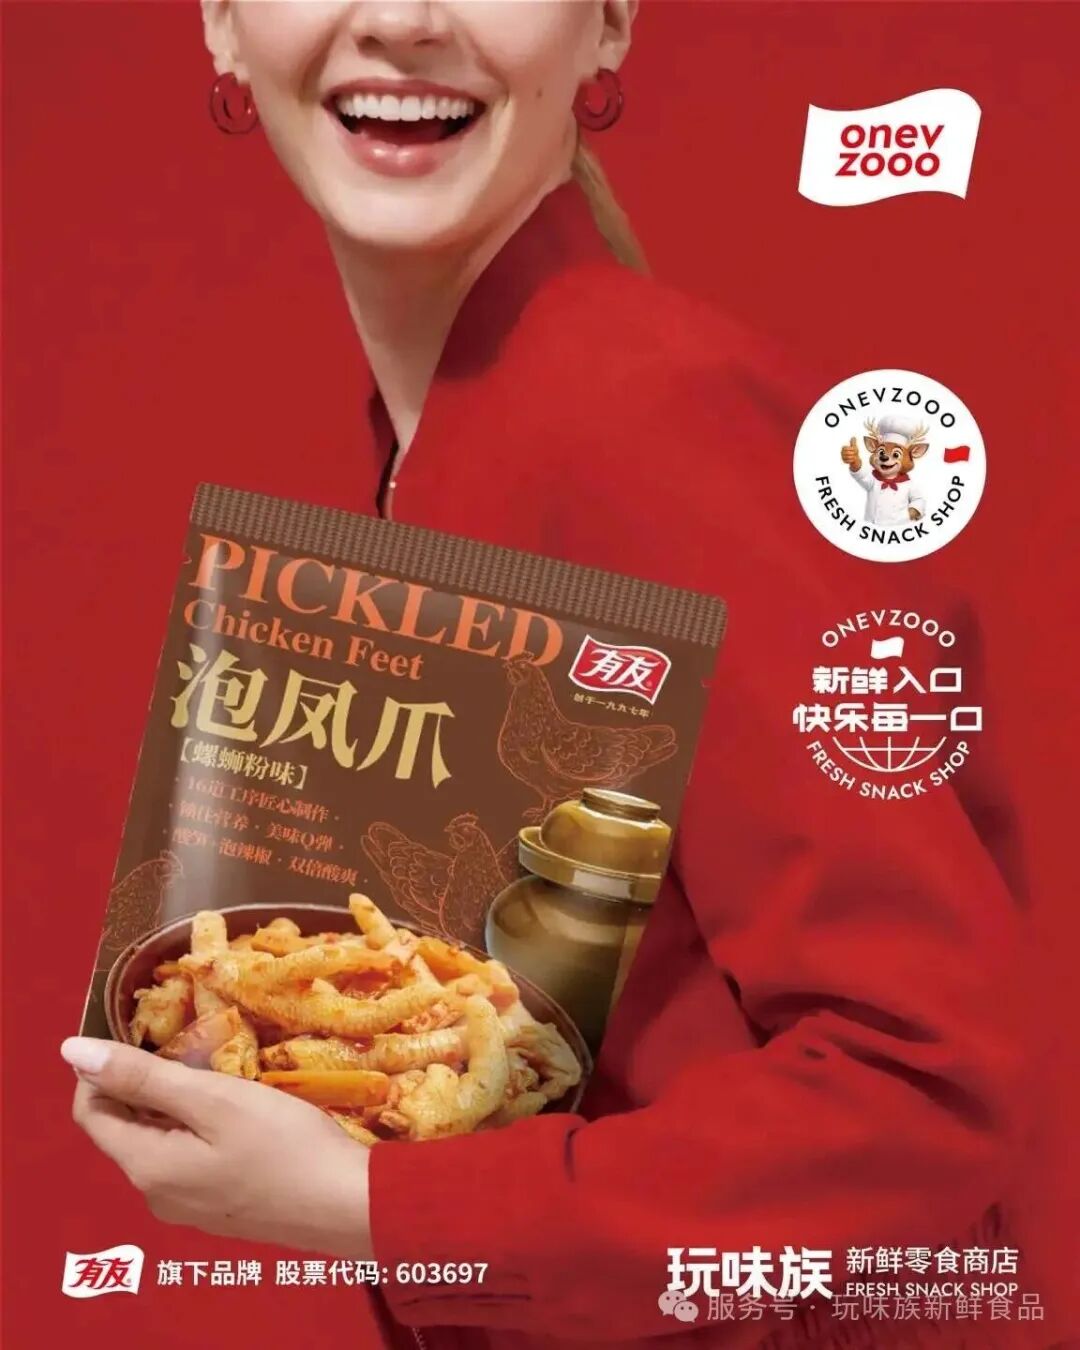
新鲜上做深度。新鲜零食的核心竞争力最终落脚在 “鲜”。区别于有友传统长保产品长周期周转的运营模式,玩味族围绕短保属性重构了整套供应链链路:从原料采购的品控标准,到中央工厂的定制化加工,再到短周期高频配送到店,搭配门店端严格的效期管控机制,全链路压缩产品周转周期,把最佳食用周期留给消费者。
这套鲜度管理能力的打磨,也是有友走出传统长保舒适区的关键沉淀,未来可反向赋能 B端渠道的新鲜向产品开发,实现能力复用。
货架上做区分。在终端陈列上,玩味族有意识地完成了品牌区隔。店内货架清晰划分为两大板块:一块给到玩味族自有 IP 的现制短保新品,主打即时消费与到店体验,强化新品牌心智;另一块陈列有友经典泡卤零食,服务老客复购需求。通过货架的物理分割,在同一场店内同时实现新品牌孵化与老资产盘活,探索新老业务的共生模式。
值得一提的是,这一全新业态的试水,是有友跳向近场零售场景延伸的关键一步,也为公司沉淀短保运营能力、精准捕捉终端消费需求搭建了直接触点。
结语
从7年磨一剑打造脱骨鸭掌爆款,到用两大新兴渠道完成规模化放量,再以前沿的门店模型探索新赛道,鹿游为有友规划的增长路径清晰且扎实:用长期的产品研发打好基础盘,用高效的新兴渠道实现业务提升,用前沿的业态布局锚定长期方向。
对有友而言,这一轮业绩提速并非短期渠道红利的偶然释放,而是企业突破单一品类依赖、重构增长体系的阶段性成果。当下,第二增长曲线的雏形已经显现,接下来的关键,在于如何将单品爆款的成功复制到更多品类,将单店试点的经验沉淀为可复制的零售模型,在增长速度之外,筑牢长期发展的护城河。
泡椒凤爪之王的新征程,才刚刚开始。